Qué es el "efecto bola de nieve" de la deuda y qué papel tiene en la crítica situación económica que alimenta las protestas en Francia
🌎 Mundo · General · hace 3 h · Fuente: BBC Mundo

Título del autor, BBC News Mundo Fecha de publicación 28 minutos Tiempo de lectura: 11 min Cargando Cargando Un incendio social recorre las calles de Francia.
Lo que comenzó como una protesta estudiantil contra el deterioro de las condiciones en las escuelas públicas derivó en una más heterogénea que grita contra el coste de la vida, la falta de oportunidades para los jóvenes o la cuantía de las pensiones.
El gobierno del presidente Emmanuel Macron se vio desbordado y en algunas de las principales ciudades del país se han impuesto toques de queda para acabar con los saqueos y el vandalismo que se habían adueñado de ellas desde el pasado fin de semana.
Pero un incendio todavía más destructivo podría estar prendiéndose en los mercados financieros, donde se viene detectando en las últimas semanas una creciente desconfianza hacia los bonos franceses.
Francia, como muchos otros países, emite estos y otros títulos de deuda para financiar sus gastos del presente a cambio de ofrecer a los inversores que los compran una rentabilidad en el futuro.
Pero desde comienzos de septiembre de 2026, la prima de riesgo de Francia (el sobrecoste que debe pagar a los inversores para financiarse en los mercados de deuda en comparación con Alemania, considerado el país más solvente de la zona euro) ha aumentado sustancialmente, lo que refleja las crecientes dudas sobre la sostenibilidad de la deuda gala.
En otras palabras, los mercados empiezan a dudar de que la República francesa pueda hacer frente al pago del principal y los intereses de su deuda y termine cayendo en un "default" o suspensión de pagos, como le sucedió, por ejemplo, a Argentina en 2001.
Por ahora, sin embargo, el Estado francés sigue consiguiendo financiarse.
Tenemos una nueva app Todas las noticias que necesitas están en BBC World Service
El ministro de Finanzas, Roland Lescure, aseguró a la BBC a comienzos de este mes que la demanda de bonos se mantiene y que el gobierno emite deuda cada dos semanas sin mayores problemas, y el gobernador del Banco de Francia, Emmanuel Moulin, dijo hace dos semanas que el país no necesita por el momento la ayuda del Banco Central Europeo (BCE).
Con todo, el Ministerio de Economía y Finanzas admitió que ha reducido la venta de bonos a más de 30 años por la menor demanda de los inversores.
"De repente, los mercados financieros están tratando a Francia como el nuevo enfermo económico del mundo occidental", escribió en un artículo reciente el premio Nobel de Economía Paul Krugman.
El gobierno de Macron es consciente de que debe atajar el problema y lleva tiempo intentando aprobar medidas presupuestarias para reducir el déficit público (la diferencia entre los gastos e ingresos del Estado) y sanear las cuentas, pero se ha topado con el rechazo de un Parlamento en el que está en minoría y de los manifestantes que exigen mejores servicios públicos y rechazan los recortes al "estado del bienestar" francés.
Y mientras se esfuerza en restablecer el orden en las calles y recuperar la confianza de los mercados, Macron se encuentra con otra amenaza: el "efecto bola de nieve" en el coste de la deuda, que puede reducir aún más su margen de maniobra.
Con las imágenes de edificios históricos en llamas abriendo los informativos en todo el mundo, el ministro Lescure dijo el lunes en la Asamblea Nacional que Francia no está atrapada en "una bola de nieve" de deuda.
La deuda de un país se mide en proporción al tamaño de su economía (el PIB), y esa proporción sube cada año por los intereses que hay que pagar por la deuda acumulada y baja por el crecimiento de la economía, contando también la inflación (el llamado crecimiento nominal).
Si el tipo de interés medio que paga el Estado por el conjunto de su deuda supera el crecimiento nominal, hay efecto de bola de nieve positivo y la deuda crece sola.
Aumenta como porcentaje del PIB aunque el gobierno no gaste más de lo que ingresa.
Si ocurre lo contrario, el efecto es "negativo" y la deuda se reduce sola.
El efecto es mayor cuanto más alta es la deuda de partida, lo que hace a Francia, con una deuda en torno al 119% del PIB, especialmente sensible.
Según le explicó a BBC Mundo Jagjit S. Chadha, profesor de Economía de la Universidad de Cambridge, "cuando tienes un alto nivel de deuda, tienes que pagar una gran cantidad de intereses en esa deuda".
"El peligro es que si llegas al punto de la bola de nieve por el aumento del riesgo que perciben los inversores, los tipos de interés subirán, y si lo hacen, la deuda se llevará aún más recursos del Estado".
"Si se percibe que el Estado no podrá pagar su deuda o que habrá problemas en el futuro, los tipos de interés subirán aún más y un porcentaje cada vez mayor de lo que el Estado ingresa con los impuestos se irá a pagar la deuda en lugar de a los servicios públicos".
¿Sufre ya Francia el "efecto boal de nieve" en su deuda? Por muy poco y desde hace poco.
Entre 2017 y 2025, con tipos de interés muy bajos, el efecto fue negativo (favorable) y el país pudo reducir la deuda un promedio 1,74 puntos del PIB al año, según datos del Tesoro recogidos en un informe presentado en julio en la comisión de Finanzas de la Asamblea Nacional.
Pero el tipo de interés medio que paga Francia por su deuda ha pasado del 1,8% en 2023 al 2,3% previsto para 2026, con un crecimiento estancado en un 0,5%, según la última previsión del Gobierno.
El Gobierno prevé que el efecto sea positivo en 2026, con lo que sería la primera vez desde 2020 en que la deuda estaría creciendo por sí sola, aunque lo haría de manera aún marginal.
Lescure admitió ante la comisión parlamentaria que el peso de los intereses vuelve a empujar la deuda al alza, pero negó que exista un efecto bola de nieve duradero que haga crecer la deuda de forma inexorable.
El riesgo es que la situación se consolide. El Tribunal de Cuentas francés y la Comisión Europea estiman que el tipo medio superará al crecimiento de forma duradera hacia el final de la década. Si sucede, Francia necesitaría no solo reducir su alarmante déficit sino alcanzar un superávit primario (más ingresos que gastos sin contar los intereses) del que ahora está muy lejos.
Francia parece avanzar inquietantemente hacia ese escenario. Lescure aseguró la semana pasada que la carga de la deuda llegaría en 2027 a aproximadamente 91.000 millones de euros anuales (unos US$102.000 millones), lo que supera el presupuesto anual para educación y defensa.
Fuente: BBC Mundo
1 fuentes están cubriendo esta historia
También está pasando
Previsão do tempo hoje para Goiânia (GO): sol com algumas nuvens; não chove
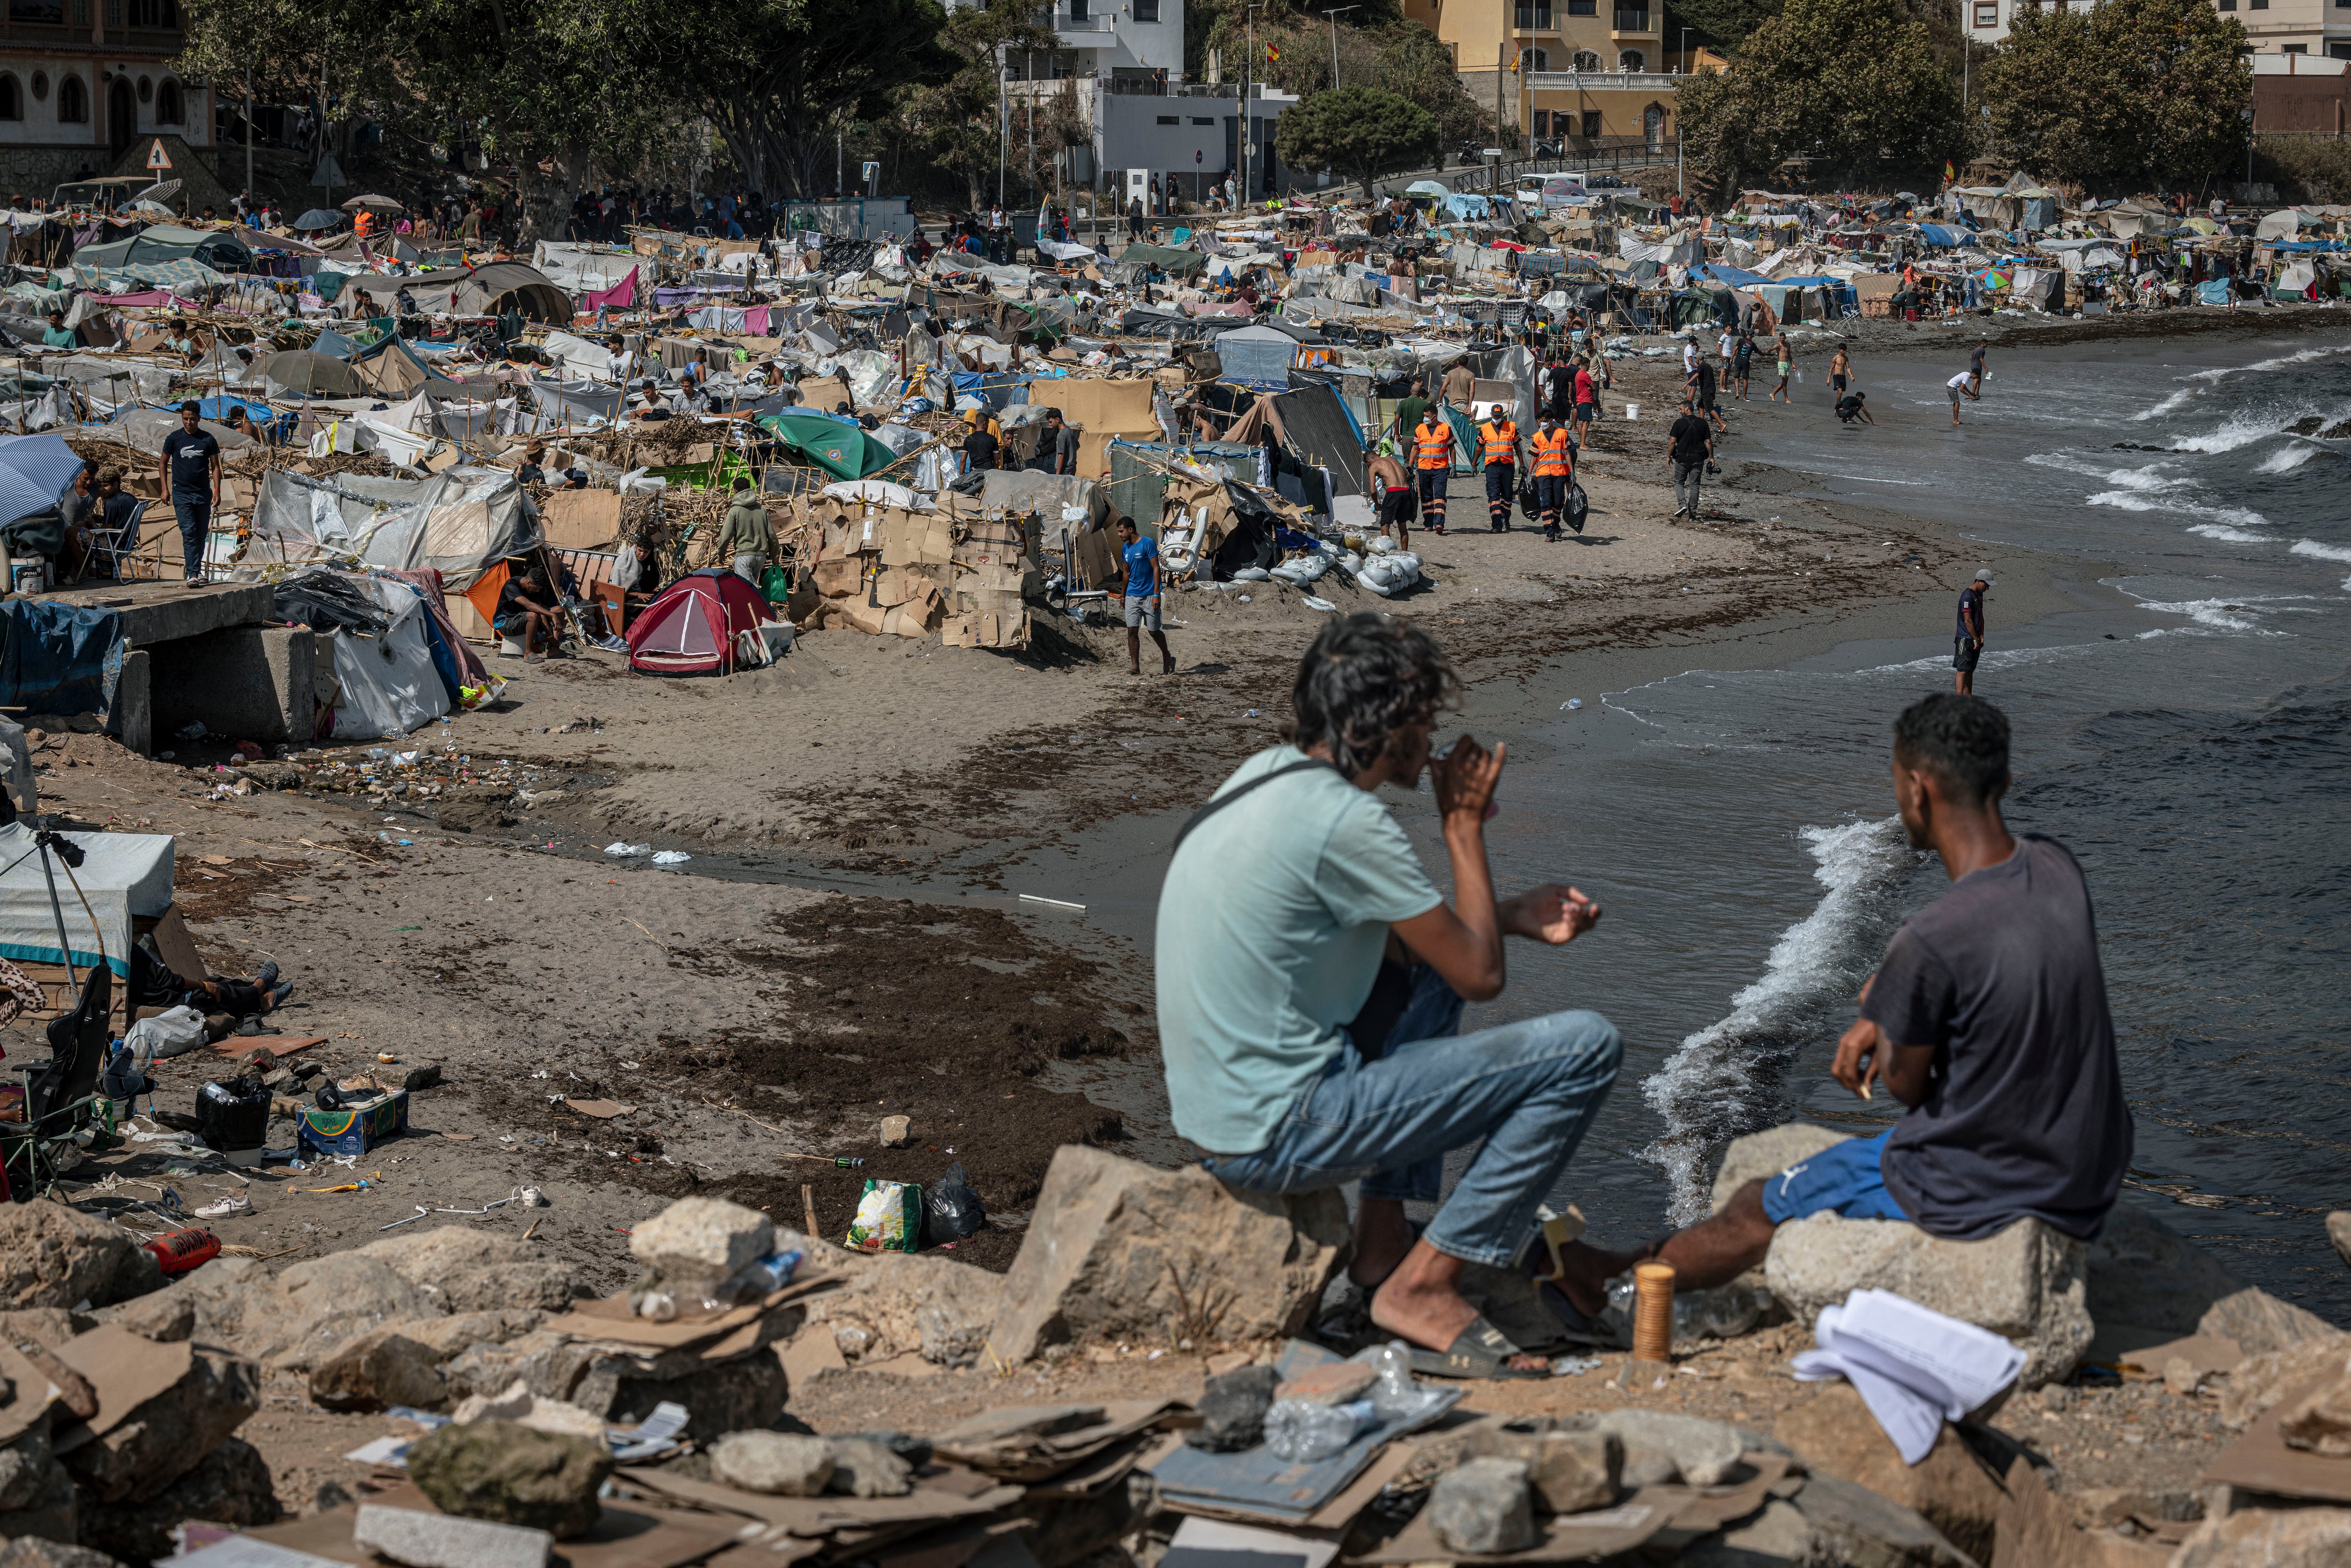
Muere un migrante marroquí tras desplomarse en un asentamiento de la playa del Trampolín en Ceuta
LeBron James talks smack with Knicks fans in victorious 76ers debut
FAA clears the way for airlines to put Boeing's long-delayed 737 Max 10 into service
Resumen propio de La Primera en Línea con enlace al medio original. Los derechos del artículo completo y de las imágenes pertenecen a su fuente. Enlace de esta noticia